Cashea

- 317.00 Reseñas
- 4,7
- Descargas
- 10.000.000+
Nuestra opinión sobre Cashea de Appgk
La primera impresión que me dejó Cashea fue sencilla: convierte una compra grande en una decisión que parece más manejable al dividirla en cuotas sin intereses. Esa propuesta resulta atractiva desde el primer uso, especialmente cuando necesito adquirir algo importante sin pagar todo de una vez. Pero una aplicación de finanzas no se gana un lugar permanente en el teléfono solo por resolver una compra puntual; tiene que ayudarme a mantener el control y no transformar la comodidad en una cadena de pagos difícil de seguir.
Después de probarla con esa idea en mente, la veo como una herramienta de compra financiada, no como una aplicación bancaria completa ni como una solución para organizar todas mis finanzas. Su función principal está muy clara: facilitar compras actuales y repartir el pago. El desarrollador es Cashea, pertenece a la categoría de finanzas y se ofrece gratis para el usuario. Esa combinación explica buena parte de su atractivo inicial, aunque también obliga a usarla con bastante disciplina.
Lo que convence durante la primera semana
Durante los primeros días, lo más cómodo es la claridad del concepto. No tuve que aprender una plataforma complicada para entender qué intenta hacer: elegir una compra, revisar cómo se distribuye el pago y valorar si las cuotas encajan en mi presupuesto. La promesa de pagar sin intereses puede resultar muy útil cuando la alternativa sería posponer una necesidad real o recurrir a una tarjeta con condiciones menos convenientes.
La experiencia tiene sentido para compras planificadas. Por ejemplo, si necesito reemplazar un teléfono que ya no funciona bien, comprar un electrodoméstico básico o resolver un gasto doméstico importante, dividir el desembolso puede aliviar el impacto inmediato. La ventaja no está en que el producto sea más barato por sí mismo, sino en que el calendario de pagos puede ser más fácil de asumir que un pago único.
Lo mejor de Cashea
Aspectos que debes tener en cuenta sobre Cashea
Mi consejo durante esa primera semana es no empezar por la compra que más ilusión produce, sino por la que tenga una utilidad concreta. Antes de confirmar, anotaría en el móvil cuánto dinero suele quedar libre después de vivienda, comida, transporte y otros compromisos. Si la cuota solo cabe cuando todo sale perfecto, para mí ya es una señal de que la compra no está realmente al alcance.
También ayuda separar mentalmente dos decisiones que suelen mezclarse: “puedo comprarlo hoy” y “puedo pagar todas las cuotas”. Cashea facilita la primera, pero la segunda sigue dependiendo de mis ingresos y de mis hábitos. La aplicación no sustituye un presupuesto; hace más flexible el momento de comprar.
Noticias y artículos relacionados con Cashea
Noticias
Descargar música ya no basta: lo que esperamos de escuchar sin conexión
Noticias
NGL facilita preguntar, pero no ayuda a gestionar las respuestas anónimas
Noticias
Rakuten Viber Messenger: Innovación y Seguridad en Comunicación
La valoración media de 4,7 y una comunidad de más de cuatrocientas mil valoraciones indican que la propuesta ha encontrado una recepción amplia. Además, supera los diez millones de instalaciones, una señal de que no se trata de una herramienta desconocida o de uso extremadamente minoritario. Aun así, una cifra alta de adopción no garantiza que funcione igual de bien para cada persona: el valor real aparece cuando sus cuotas encajan con una rutina financiera estable.
Un escenario cotidiano donde sí le encuentro sentido
Imaginemos una compra familiar que no puede esperar, pero que tampoco justifica vaciar la cuenta en un solo día. En ese caso, abriría la aplicación antes de ir a pagar, comprobaría el compromiso completo y lo compararía con los gastos que ya tengo programados para las próximas semanas. Si la cuota no interfiere con pagos esenciales, la herramienta puede ser más ordenada que pedir dinero prestado a un familiar o cargar todo a una tarjeta.
¿No quieres leer la reseña completa?
El detalle importante es hacer esa comprobación antes de encariñarse con el artículo. En una tienda, la posibilidad de pagar en partes puede hacer que un producto parezca más accesible de lo que realmente es. Yo miraría siempre el total de compromisos activos, no solo la cuota de la compra nueva. Esa costumbre es una de las diferencias entre usar la aplicación como apoyo y usarla para justificar compras impulsivas.
Otro punto favorable es la accesibilidad técnica. La aplicación es gratuita, tiene clasificación PEGI 3 y funciona desde Android 7.0. Su versión actual es la 3.1.0, así que muchos teléfonos que todavía utilizo para tareas diarias deberían poder instalarla. De todos modos, que sea compatible con un sistema operativo no significa que todos los modelos ofrezcan la misma fluidez; en equipos antiguos, yo mantendría expectativas razonables y revisaría el funcionamiento antes de depender de ella para una compra urgente.
Capturas de pantalla
Qué conviene revisar antes de convertirla en hábito
La pregunta más importante para un usuario nuevo es si las cuotas sin intereses significan que cualquier compra resulta conveniente. Mi respuesta es no. El beneficio financiero depende del precio del artículo, de las condiciones aplicables a la operación y de mi capacidad para cumplir cada vencimiento. Una cuota pequeña puede ocultar un compromiso acumulado si la repito varias veces.
También preguntaría cuánto margen queda después de pagar. No basta con que la aplicación muestre una cuota que parece cómoda en aislamiento. Si ya tengo otros pagos fraccionados, debo sumarlos mentalmente y evaluar el conjunto. Esta es una práctica sencilla pero poco obvia: calcular la carga mensual total antes de aceptar una nueva compra, en vez de analizar cada operación como si fuera independiente.
Para alguien que busca una cuenta para recibir ingresos, transferir dinero, ahorrar o revisar todos sus gastos, Cashea no sería mi primera opción. Su enfoque está más cerca de financiar compras que de ofrecer una visión integral del dinero. Una aplicación bancaria tradicional o un gestor presupuestario puede ser mejor para quien necesita centralizar movimientos y construir un plan financiero completo.
Después del entusiasmo: valor de un mes a otro
La prueba real llega cuando desaparece la novedad. Una compra aislada puede hacer que cualquier servicio parezca imprescindible, pero el valor mensual depende de si sigo consultando mis compromisos y si la herramienta me ayuda a comprar con intención. En mi opinión, Cashea conserva utilidad cuando la uso para gastos concretos y previsibles, no cuando la convierto en una autorización automática para consumir más.
Su mejor papel a largo plazo es funcionar como una capa de planificación alrededor de ciertas compras. Antes de aceptar, puedo pensar si el artículo resuelve una necesidad, si la cuota cabe en los próximos ingresos y si existe una alternativa más barata que pueda pagar al contado. La aplicación aporta flexibilidad; la comparación de precios y el sentido de prioridad siguen siendo responsabilidad mía.
Una estrategia que considero especialmente útil es reservar el dinero de cada cuota en cuanto recibo ingresos, aunque el pago todavía no sea inmediato. Así evito confundir el saldo disponible con dinero libre. Este método transforma una obligación futura en una partida visible y reduce la posibilidad de gastar hoy lo que necesitaré después. No es una función especial de la aplicación, sino un flujo de trabajo que mejora mucho su uso.
También mantendría un registro externo muy simple, como una nota con el nombre de cada compra, la cuota correspondiente y la fecha de finalización. Puede parecer innecesario si la plataforma ya muestra la información, pero sirve como respaldo mental y evita que varias operaciones se mezclen. En servicios de pago aplazado, recordar cuándo termina cada compromiso es casi tan importante como saber cuándo empieza.
Cuándo aporta más que una tarjeta o el pago al contado
Frente al pago al contado, Cashea puede ser preferible cuando necesito conservar liquidez para gastos esenciales y tengo ingresos previsibles. La diferencia es de flujo de caja, no necesariamente de coste total. Si puedo pagar sin dificultad y la compra no afecta mi reserva, pagar de una vez sigue siendo la opción más simple porque elimina obligaciones futuras.
Frente a una tarjeta de crédito, las cuotas sin intereses pueden resultar más fáciles de entender, siempre que las condiciones de la operación sean claras y yo respete el calendario. Una tarjeta suele ser más versátil para distintos tipos de gastos, pero esa versatilidad también puede facilitar que se acumulen compras de naturaleza muy distinta. Cashea me parece más enfocada cuando sé exactamente qué quiero comprar y cuánto tiempo tardaré en liquidarlo.
Frente a pedir un préstamo personal, la aplicación puede sentirse menos pesada para una compra específica, porque no necesito convertir un gasto puntual en una deuda de mayor alcance. Sin embargo, no la usaría para cubrir gastos recurrentes como comida, facturas o necesidades que aparecen cada mes. Si necesito financiar lo básico de forma continua, el problema no es elegir una aplicación distinta, sino revisar el presupuesto y buscar una solución financiera más estable.
La disciplina que mantiene su utilidad
Para que siga teniendo valor, yo establecería tres reglas. La primera sería no abrir una nueva compra fraccionada solo porque todavía tengo capacidad técnica para hacerlo. La segunda, no usarla para gastos que ya sé que no podré cubrir con el próximo ingreso. La tercera, revisar una vez por semana las obligaciones pendientes y restarlas del dinero disponible.
La última regla es especialmente importante porque el cansancio financiero suele aparecer de manera silenciosa. Al principio, una cuota parece pequeña; después, varias cuotas pequeñas ocupan el espacio que necesitaba para una emergencia. La aplicación puede hacer más ordenado el pago, pero no elimina el riesgo de sobrecomprometerse.
Otra práctica recomendable es reservar el uso para compras con una vida útil razonable. Fraccionar algo que se consume rápidamente puede dejarme pagando después de que ya desapareció el beneficio. En cambio, una herramienta de trabajo, un electrodoméstico necesario o un reemplazo urgente pueden justificar mejor la distribución, siempre que el coste total y el calendario sean asumibles.
El mantenimiento y las fuentes de cansancio
La carga de mantenimiento no está tanto en actualizar o abrir la aplicación como en mantener una visión honesta de mis pagos. Cada nueva operación exige revisar el presupuesto, recordar el vencimiento y comprobar que el dinero reservado sigue intacto. Para una persona organizada, ese esfuerzo es pequeño; para alguien que ya pierde el control de sus fechas, puede convertirse en otra tarea pendiente.
La fricción más evidente aparece cuando necesito decidir rápido. Una compra urgente puede empujarme a aceptar sin leer con suficiente calma el compromiso que estoy adquiriendo. Yo evitaría confirmar desde la presión de una oferta o de un vendedor. Si no puedo explicar con mis propias palabras cuánto pagaré, durante cuánto tiempo y cómo afectará mis próximos ingresos, esperaría antes de seguir.
El segundo foco de fatiga es la acumulación. Una sola cuota es fácil de recordar, pero varias compras abiertas crean una especie de ruido financiero. Para evitarlo, limitaría el número de operaciones simultáneas a las que pueda revisar de un vistazo. No existe mérito en aprovechar toda la capacidad disponible si eso hace más difícil saber cuánto dinero queda realmente libre.
El tercer problema es psicológico: pagar por partes puede reducir la sensación de gasto. Esa comodidad es útil, pero también puede hacer que compre artículos que no habría adquirido al pagar el total. Para contrarrestarlo, compararía siempre el precio completo con mi presupuesto mensual y no solo con el importe de la primera cuota.
Otro posible motivo de abandono es que la aplicación no sustituye todas las herramientas que una persona espera de una plataforma financiera. Si mi objetivo principal es categorizar gastos, crear metas de ahorro, revisar ingresos o tener una vista consolidada de mis cuentas, probablemente necesitaré otra solución complementaria. Cashea puede ocupar un espacio concreto, pero no intentaría obligarla a ser mi centro financiero.
Quién debería usarla y quién debería pasar
La recomendaría a quien tiene ingresos relativamente previsibles, sabe cuánto puede comprometer cada mes y necesita repartir una compra concreta sin intereses. También puede ser útil para quien prefiere una experiencia enfocada en compras en lugar de una aplicación llena de herramientas que nunca utilizará.
No la recomendaría a alguien que ya suele pagar tarde, que utiliza nuevas compras para cubrir gastos anteriores o que no tiene un fondo mínimo para imprevistos. En esos casos, dividir el pago puede aliviar la semana actual y complicar las siguientes. Tampoco sería mi elección para quien busca una tarjeta general, una cuenta bancaria o un sistema completo de control financiero.
Para adolescentes o personas que todavía dependen económicamente de su familia, la clasificación PEGI 3 no debe confundirse con una recomendación financiera automática. La edad de acceso a una aplicación y la madurez necesaria para asumir pagos son asuntos diferentes. Yo hablaría de cada compra con la persona responsable del presupuesto familiar antes de utilizar cualquier modalidad de pago aplazado.
Si viajo, tengo ingresos variables o trabajo por proyectos, sería más prudente. Una cuota que encaja en un mes bueno puede ser incómoda en un mes flojo. En ese perfil, el pago al contado después de ahorrar, una compra de menor precio o una alternativa con mayor flexibilidad podrían ser decisiones más seguras.
Veredicto cuando desaparece la novedad
Después de pasar del primer entusiasmo a la rutina, mi opinión es favorable, pero con límites claros. Cashea merece espacio a largo plazo cuando se usa como herramienta de planificación, no como permiso para gastar por encima de las posibilidades. Su propuesta es fácil de entender, su acceso es gratuito y su popularidad muestra que responde a una necesidad real de muchos compradores.
Lo que decide su permanencia no es la emoción de dividir una compra, sino la capacidad de mantener pocas obligaciones, reservar el dinero con anticipación y revisar el calendario con regularidad. Si hago eso, la aplicación puede aportar comodidad sin dominar mi presupuesto. Si no lo hago, la misma facilidad que la vuelve atractiva puede ocultar una acumulación difícil de manejar.
La versión 3.1.0 y la compatibilidad con Android 7.0 hacen que sea una opción accesible para una base amplia de teléfonos, mientras que su clasificación PEGI 3 la presenta como una aplicación apta desde el punto de vista del contenido. Aun así, la decisión de usarla debería basarse menos en la facilidad de instalación y más en la estabilidad de mis ingresos y en el propósito de la compra.
Mi recomendación final sería instalarla solo cuando tenga una compra concreta en mente y un presupuesto escrito, aunque sea en una nota sencilla. Después de completar esa operación, revisaría durante varias semanas si el calendario de pagos sigue siendo cómodo. Si la respuesta es sí y la herramienta me ayuda a evitar intereses o a conservar liquidez sin comprar de más, puede convertirse en un recurso práctico. Si empiezo a abrirla para justificar deseos inmediatos o a olvidar cuánto debo, preferiría volver al ahorro y al pago al contado.
En resumen, no la considero una solución mágica ni una aplicación financiera completa. La veo como un instrumento específico, bien enfocado y potencialmente útil para compras determinadas. Su valor duradero depende casi por completo del usuario: con prioridades claras, ofrece flexibilidad; sin ellas, puede convertir una decisión cómoda hoy en varias preocupaciones mañana.
Preguntas frecuentes sobre Cashea
¿Qué es Cashea y para qué sirve?
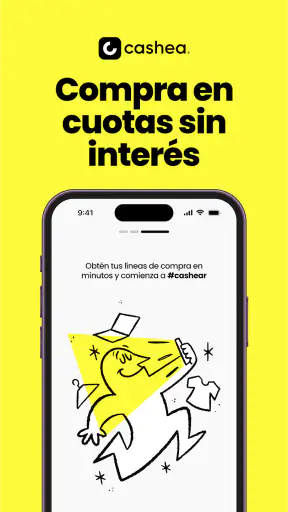
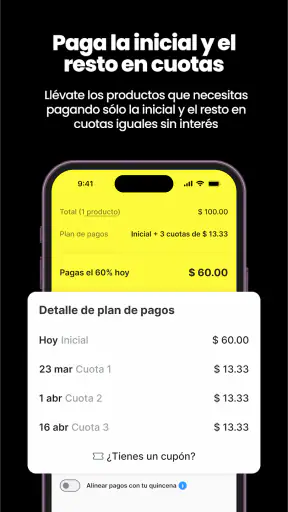
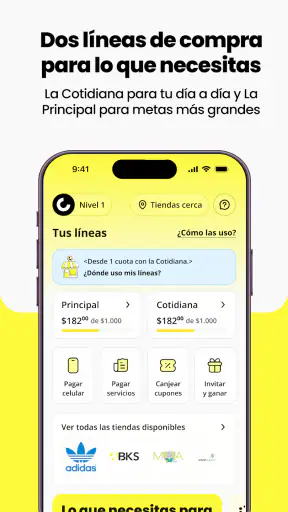
Cashea es una aplicación financiera que permite comprar productos mediante un sistema de pagos divididos en cuotas, normalmente con una parte inicial y pagos posteriores programados. La app está pensada para facilitar el acceso a comercios y artículos sin pagar todo de inmediato. Antes de utilizarla, conviene revisar las condiciones disponibles, los comercios afiliados y el calendario exacto de pagos.
¿Cashea cobra intereses, comisiones o algún cargo adicional?
El costo de utilizar Cashea puede variar según el producto, el comercio, el plan seleccionado y las condiciones vigentes en la aplicación. No es recomendable asumir que todas las compras tienen el mismo precio final. Antes de confirmar una operación, revisa cuidadosamente el monto inicial, las cuotas, posibles comisiones, cargos por retraso y cualquier otro concepto mostrado en el resumen de compra.
¿Qué requisitos se necesitan para registrarse y comprar con Cashea?
Para crear una cuenta normalmente se solicita información personal, un número telefónico y datos necesarios para verificar la identidad del usuario. También pueden aplicarse criterios internos para determinar la elegibilidad, el límite disponible o las condiciones de pago. Los requisitos pueden cambiar con el tiempo, por lo que es importante proporcionar datos reales y leer las instrucciones que aparecen durante el registro.
¿Qué ocurre si me atraso en el pago de una cuota de Cashea?
Un retraso puede afectar la posibilidad de realizar nuevas compras y, dependiendo de las condiciones aceptadas, podría generar cargos adicionales o consecuencias sobre la cuenta. Si sabes que no podrás pagar a tiempo, revisa cuanto antes las opciones disponibles dentro de la aplicación y contacta con el soporte oficial. Mantener un calendario de vencimientos ayuda a evitar inconvenientes y gastos inesperados.
¿Es segura Cashea para realizar compras y proporcionar datos personales?
Cashea utiliza una aplicación móvil para gestionar el registro, las compras y los pagos, pero ningún servicio digital debe considerarse completamente libre de riesgos. Descarga únicamente la versión oficial desde Google Play o App Store, verifica que el desarrollador sea legítimo y evita compartir contraseñas o códigos de verificación. También es recomendable leer la política de privacidad y activar las medidas de seguridad disponibles en el dispositivo.